


Retroceso en tarifas spot y su impacto en el comercio marítimo global
En los últimos meses, el sector portacontenedor ha experimentado un debilitamiento en la demanda, anticipando nuevas caídas en las tarifas spot que afectan directamente a las rutas comerciales, especialmente en el transpacífico. Estos reajustes responden a una combinación de factores, incluyendo ajustes en la capacidad de carga y un escenario complejo de tensiones geopolíticas que dinamizan la reorganización de servicios.
El continuo ciclo de aumento y disminución de tarifas refleja las fluctuaciones inherentes a los mercados internacionales y la importancia de una gestión logística eficiente para minimizar impactos en las cadenas de suministro.
Incremento en la capacidad y renovaciones de flota que definen la competencia del mercado
En paralelo, líneas navieras como MSC han reforzado su posición con la adquisición de nuevos buques propulsados por combustibles duales, como el gas natural licuado (GNL), que operan en rutas estratégicas que unen Asia con América Latina. Esta adopción no solo busca mayor capacidad sino también mayor sostenibilidad y eficiencia operativa.
La negociación de grandes órdenes de buques por parte de Maersk con astilleros chinos, que incluyen naves de 24.000 TEUs impulsadas por GNL, indica una clara apuesta por actualizar y expandir la flota en pro de atender demanda futura y cumplir con exigencias ambientales crecientes.
Proyectos intermodales y oportunidades logísticas en América Latina
Por otro lado, iniciativas como la proyectada integración del terminal de Río Córdoba con Puerto Nuevo mediante una red logística intermodal apuntan a disminuir costos logísticos y mejorar la competitividad del comercio exterior colombiano. Este modelo de gestión busca optimizar la cadena de valor incorporando soluciones que combinan el transporte marítimo con vías terrestres.
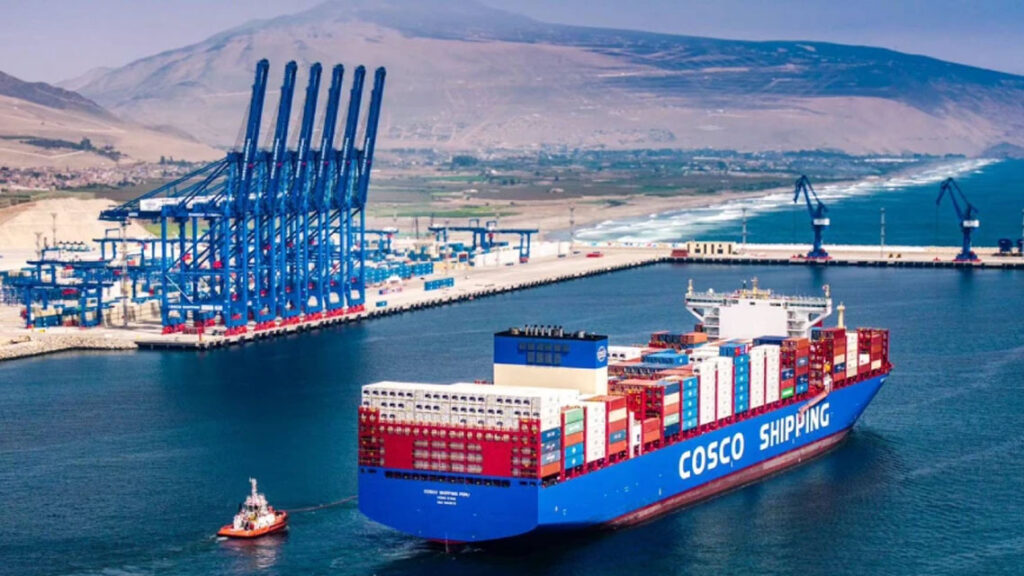
Asimismo, puertos importantes de la región, como Chancay en Perú, registran incrementos significativos en la movilización de contenedores, lo cual refuerza la importancia de las inversiones en infraestructura y mejoras operativas para atender un flujo creciente y diversificado de mercancías.
Retos y tendencias en el mercado global de fletes y operaciones portuarias
Los ajustes en las tarifas y la capacidad también se reflejan en segmentos específicos como el fletamento de tanqueros, que alcanzó máximos históricos recientemente debido a la menor disponibilidad de buques y operaciones de transbordo en zonas claves como Medio Oriente. Este fenómeno indica una fuerte presión sobre la oferta de servicios y la cadena de valor del transporte marítimo de hidrocarburos.
Además, la escalada en los precios del bunker, con un aumento de más del 40%, agrega una variable crítica en la gestión de costos operativos que probablemente se mantendrá durante 2027, influenciada por restricciones en el suministro de combustible y la escasez de productos refinados como diésel y gasoil.
Frente a este contexto, el mercado de fletamento para portacontenedores continúa mostrando fortaleza, con contratos que alcanzan máximos de cuatro años motivados por la escasez global de buques disponibles y una demanda aún sostenida. Sin embargo, la entrada de una nueva oleada de portacontenedores podría desencadenar una sobreoferta de capacidad para el próximo año, implicando un posible ajuste en las tarifas y dinámicas comerciales.
Estrategias de sostenibilidad y gestión operativa en crecimiento
La industria también avanza en la implementación de soluciones que disminuyen emisiones, como la reducción del 1,3% en las emisiones de CO₂ del transporte marítimo en 2025 y un aumento del 9,5% en el uso de combustibles alternativos. Empresas destacan la importancia del reporting operativo en tiempo real para anticipar incidencias y mejorar la gestión eficiente de la cadena logística.
Estas tendencias resaltan el papel crucial de la coordinación y la innovación tecnológica para garantizar la resiliencia, sostenibilidad y competitividad del sector portuario en medio de desafíos económicos y ambientales.


